JUNTE-SE A MILHARES DE PESSOAS
Entre para nossa lista e receba conteúdos exclusivos e com prioridade.

Entre para nossa lista e receba conteúdos exclusivos e com prioridade.
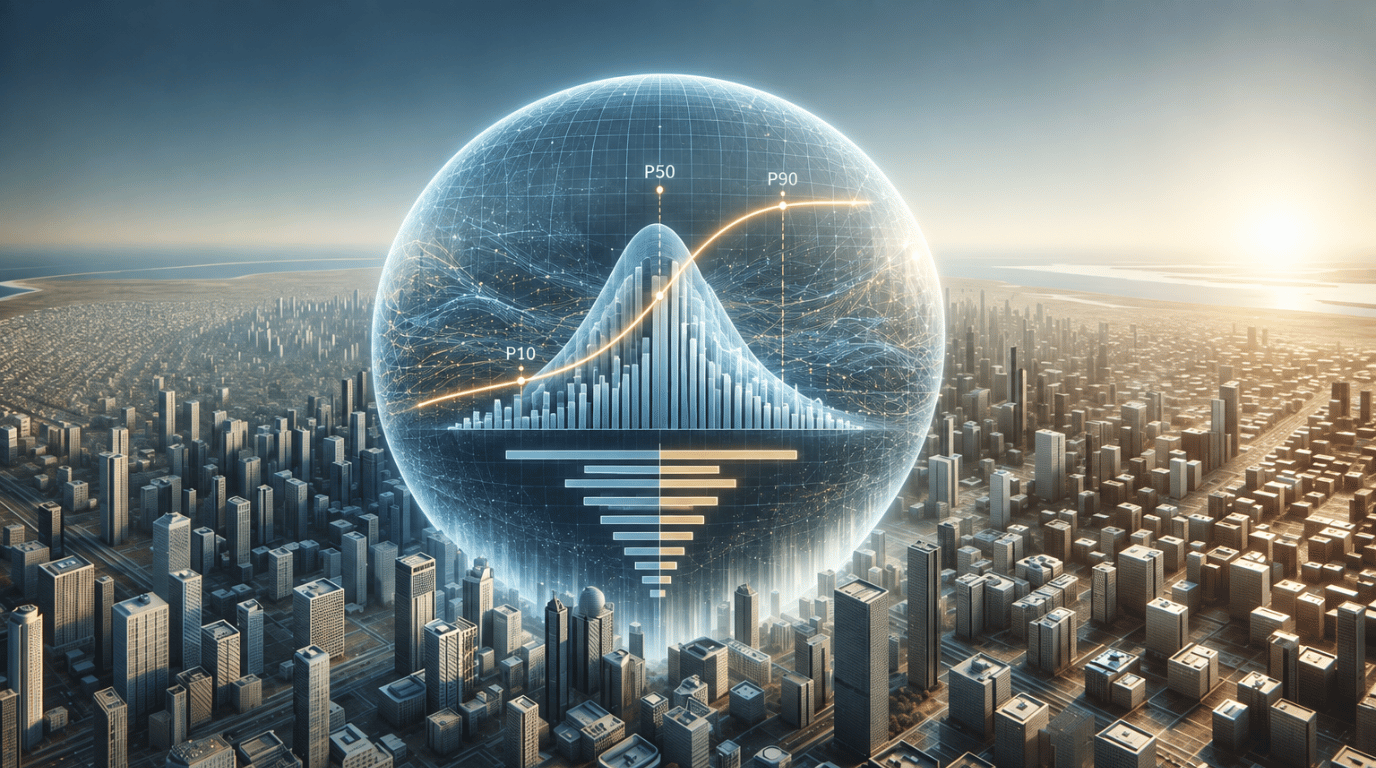
Resposta direta: a Simulação de Monte Carlo é uma técnica matemática e computacional que usa amostragem aleatória repetida para prever os possíveis resultados de um evento incerto. Em vez de apostar em um único valor fixo, ela executa milhares de cenários (iterações) atribuindo valores aleatórios baseados em distribuições de probabilidade para cada variável de risco — custo, prazo, demanda, taxa. O resultado é uma faixa de probabilidades que dimensiona risco, contingência e a chance real de atingir metas de custo, prazo e qualidade.
| Pergunta | Resposta |
|---|---|
| O que é? | Técnica de amostragem aleatória repetida que modela milhares de cenários a partir de distribuições de probabilidade |
| Para que serve? | Dimensionar risco, contingência e probabilidade de atingir metas de custo, prazo e qualidade |
| Quando usar? | Decisões sob incerteza: VPL, CAPEX, prazo de projeto, retrabalho, lead time, OEE |
| Quando NÃO usar? | Sem modelo definido, sem dados para calibrar distribuições, ou quando o problema é determinístico |
4 casos-problema × indicador protegido:
| Caso-problema | Indicador que o Monte Carlo protege |
|---|---|
| “Qual a chance de o projeto atrasar?” | Data de término / CPLI |
| “Qual a chance de estourar o orçamento?” | Custo total / contingência P80–P90 |
| “Qual a chance de o VPL ser negativo?” | VPL / TIR |
| “Qual a chance de o retrabalho passar da meta?” | Custo de retrabalho / DPMO |
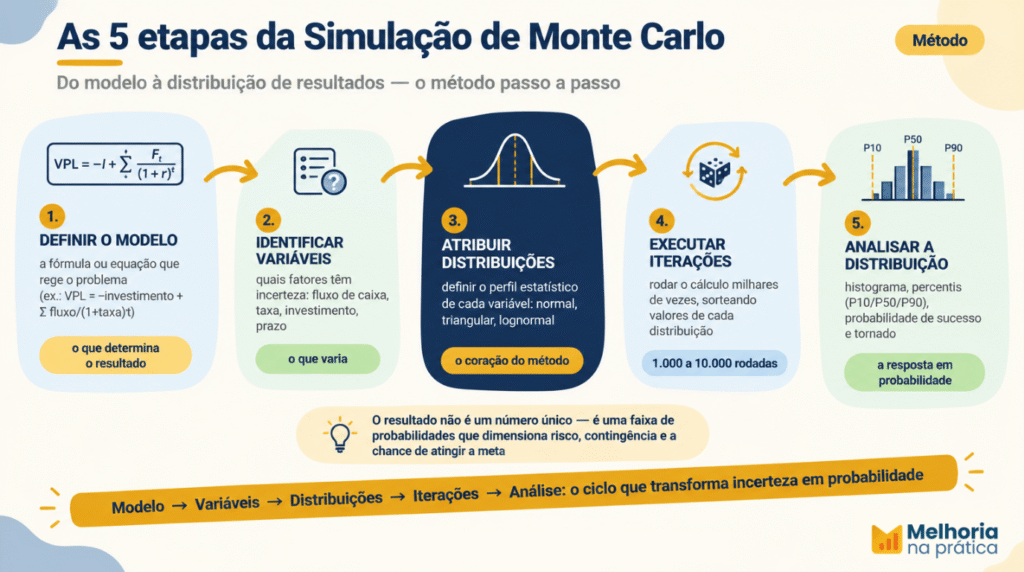
A Simulação de Monte Carlo é uma técnica que transforma incerteza em probabilidade. Ela não responde “qual será o valor exato?” — responde “qual é a faixa de resultados possíveis e qual a chance de cada um?”. É a diferença entre apostar em um número e conhecer a distribuição de todos os números prováveis.
O método nasceu no Projeto Manhattan (década de 1940), quando Stanislaw Ulam e John von Neumann precisavam estimar o comportamento de nêutrons em materiais — um problema complexo demais para cálculo analítico. A solução foi simular o fenômeno com amostragem aleatória repetida. O nome “Monte Carlo” veio de uma anedota: o tio de Ulam apostava no cassino de Monte Carlo, em Mônaco. A analogia é perfeita — o método é, essencialmente, jogar os dados milhares de vezes para mapear todos os resultados possíveis.
Um único valor (determinístico) esconde o risco. Dizer “o projeto custará R$ 1 milhão” é diferente de dizer “há 80% de chance de custar até R$ 1,1 milhão”. O determinístico dá uma falsa sensação de precisão; o estocástico revela a incerteza real.
Um ponto que confunde muita gente: P50 não é a média dos 50%. O P50 (mediana) é o ponto central da distribuição — 50% dos resultados ficam abaixo e 50% acima. Ele é o cenário “mais provável” em termos de posição, não o valor médio aritmético. Em distribuições assimétricas (como a lognormal), média e mediana divergem — e a decisão errada nasce de confundi-las.
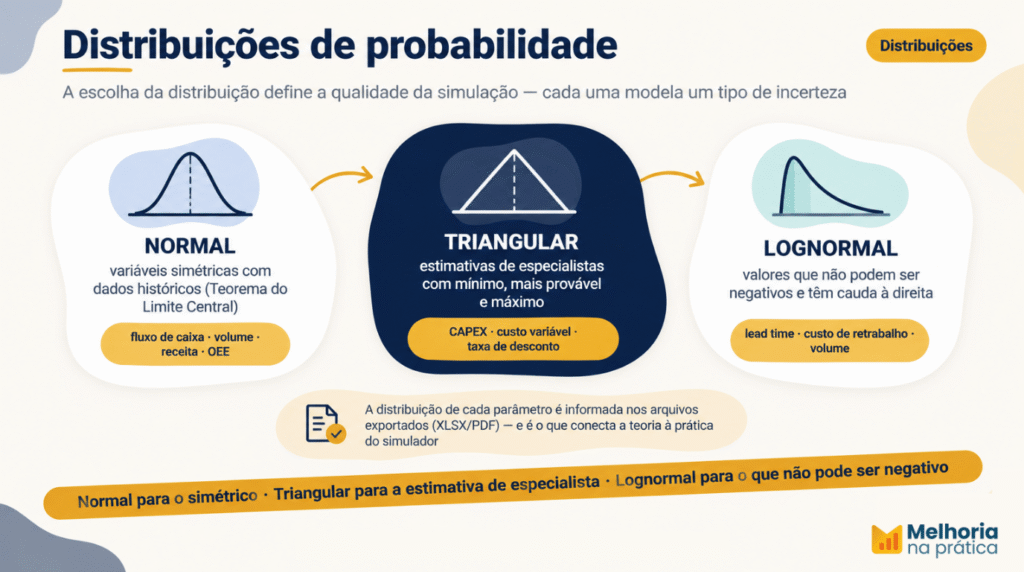
A escolha da distribuição define a qualidade da simulação. Cada uma modela um tipo de incerteza:
| Distribuição | Quando usar | Exemplo |
|---|---|---|
| Normal | Variáveis simétricas com dados históricos (Teorema do Limite Central) | Fluxo de caixa, volume, receita |
| Triangular | Estimativas de especialistas com mínimo, mais provável e máximo | CAPEX, custo variável, taxa de desconto |
| Lognormal | Valores que não podem ser negativos e têm cauda à direita | Lead time, custo de retrabalho, volume |
| Uniforme | Quando só se conhece o intervalo, sem ponto mais provável | Cenários de pior/melhor caso |
O nosso simulador aplica exatamente essa lógica: cada parâmetro usa a distribuição mais adequada (Normal, Triangular ou Lognormal), informada na exportação. Veja a tabela completa em Simulador de Monte Carlo.
A convergência depende da complexidade do modelo. Na prática:
A base no Excel usa duas funções:
Com uma tabela de dados ou pressionando F9, você repete a simulação centenas de vezes. A Microsoft documenta o passo a passo completo em Introdução à simulação de Monte Carlo no Excel — uma ótima forma de validar os resultados do simulador.
O Monte Carlo modela a distribuição da data de término de um projeto, em vez de um único cronograma. Ele alimenta indicadores como o CPLI (Critical Path Length Index) — a razão entre o caminho crítico e o tempo restante — e responde “qual a chance de entregar no prazo?”. Isso conecta diretamente com a disciplina de Planejamento em Capital Projects e com os fundamentos de Gestão de Projetos.
Por que o PERT não basta: o PERT (Program Evaluation and Review Technique) usa uma média ponderada de três estimativas (otimista, provável, pessimista) e retorna um único valor determinístico. O Monte Carlo modela a distribuição completa dos resultados, capturando a cauda de risco que o PERT esconde.
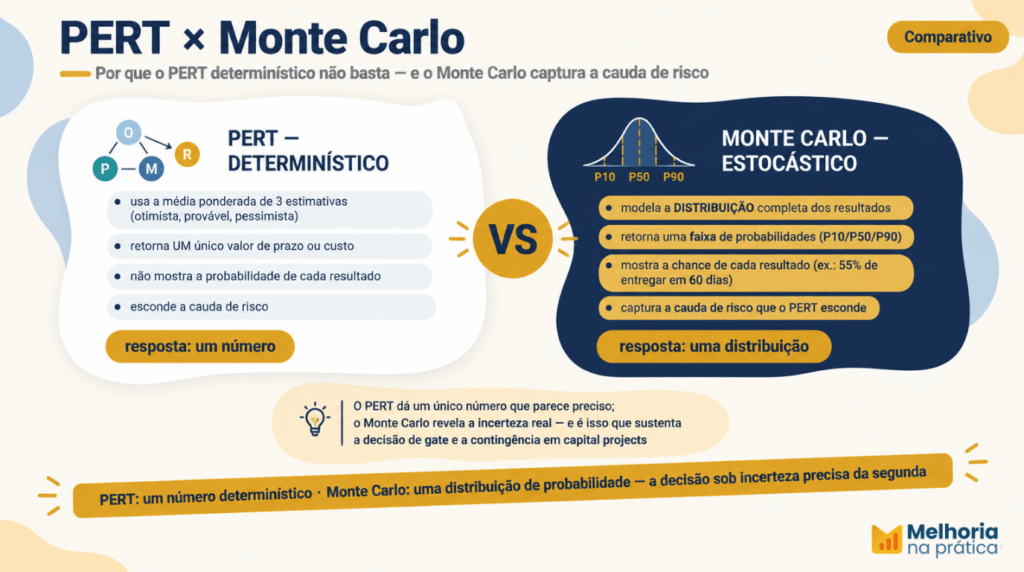
Em capital projects, o Monte Carlo é a ferramenta que dimensiona a contingência com base estatística — não em percentual de chute. O padrão da indústria (AACE International) conecta as classes de estimativa (Classe 5 a Classe 1) à análise de risco: a contingência é calculada no percentil P80 ou P90 da distribuição de custo, e a decisão de gate compara a classe de estimativa disponível com o nível de compromisso exigido. Aprofunde em CAPEX e estouros de projetos e em Gestão de riscos em projetos.
A tese central: a matriz de riscos prioriza; o Monte Carlo quantifica. A matriz qualitativa é o ponto de partida; a simulação é o que dá o número defendível para a decisão de gate.
O Monte Carlo é uma ferramenta poderosa nas fases Analisar e Melhorar do DMAIC — para dimensionar a variação, a capabilidade e o retrabalho esperado de uma solução. Há quem proponha até um DMASIC (adicionando a Simulação ao ciclo), porque a simulação permite prever o impacto de uma melhoria antes de implementá-la. Conecte com DMAIC: as 5 etapas, Seis Sigma e Cartas de Controle (CEP) — a incerteza no tempo.
Na avaliação de investimentos, o Monte Carlo modela a incerteza do fluxo de caixa, da taxa de desconto e do investimento, gerando a distribuição do VPL e da TIR. A resposta deixa de ser “o VPL é positivo?” e vira “qual a probabilidade de o VPL ser positivo?”.
Em operações, o Monte Carlo modela lead time, tempo de fila (M/M/1), OEE e capacidade de produção sob incerteza. É a ponte entre a técnica e a Excelência Operacional — o OEE, por exemplo, é o produto de disponibilidade × performance × qualidade, cada um com sua própria incerteza.
Um investimento de R$ 500 mil, fluxo de caixa anual de R$ 150 mil (± R$ 30 mil) e taxa de desconto de 12% (± 2%). Rodando 5.000 simulações:
O decisor agora sabe que há 92% de chance de o projeto criar valor — e pode dimensionar o risco antes de aprovar. Rode este caso completo no Simulador de Monte Carlo.
Um projeto com 5 atividades sequenciais, cada uma com duração incerta. O PERT retorna um único valor determinístico (ex.: 60 dias). O Monte Carlo retorna a distribuição da data de término: P50 = 58 dias, P80 = 64 dias, P90 = 68 dias. A resposta “qual a chance de entregar em 60 dias?” vira “cerca de 55%” — informação que o PERT não entrega.
Em capital projects, a contingência é calculada no percentil alvo da distribuição de custo. Um projeto com custo base de R$ 1 bilhão e incerteza modelada pode exigir 5% de contingência no P80 ou 9% no P90 — a diferença entre o nível de confiança que a governança decide adotar. O case do autor (redução de 38% do CAPEX em projeto de mineração) mostra como a decisão no front-end, apoiada por análise quantitativa, protege o investimento — detalhado em CAPEX e estouros. O programa nuclear de Darlington (OPG) é um exemplo internacional de contingência dimensionada com AACE + Monte Carlo.
Estime os cenários mais prováveis — Lean Seis Sigma, VPL, CAPEX, TIR, Payback, retrabalho, lead time, margem, logística, capacidade, fila e OEE.
Experimente a técnica agora: o Simulador de Monte Carlo grátis cobre 14 casos (VPL, CAPEX, TIR, Payback, retrabalho, lead time, margem, logística, capacidade, fila, OEE e DMPO, Meta geral Lean Seis Sigma), com distribuições por parâmetro e exportação em Excel, PDF e CSV.
| Benefício | Limitação |
|---|---|
| Quantifica risco com base estatística | Depende de um modelo bem definido |
| Substitui o “percentual de chute” da contingência | Depende de distribuições bem calibradas |
| Comunica risco em probabilidade (P10/P50/P90) | “Garbage in, garbage out” — dados ruins geram resultados ruins |
| Suporta decisão de gate com número defendível | Não elimina a incerteza — apenas a torna visível |
Quando NÃO usar:
| Técnica | O que faz | Quando usar |
|---|---|---|
| Matriz de riscos | Prioriza por probabilidade × impacto (qualitativa) | Triagem inicial |
| Análise de sensibilidade (tornado) | Mostra quais variáveis mais impactam o resultado | Identificar drivers críticos |
| Simulação de Monte Carlo | Modela milhares de cenários | Quantificar contingência e probabilidade |
| Árvore de decisão | Compara alternativas por valor esperado | Decidir entre opções |
| Análise de reservas | Calcula contingência com base estatística | Definir reserva de custo e tempo |
| PERT | Média ponderada de três estimativas (determinístico) | Estimativa rápida de prazo |
Regra prática: a matriz prioriza; o tornado identifica o que mais impacta; o Monte Carlo quantifica; a árvore de decisão escolhe entre alternativas. Elas se complementam — não são concorrentes.
| Ferramenta | Tipo | Custo | Melhor para |
|---|---|---|---|
| Simulador Melhoria na Prática | Online, em português | Incluído | Aplicação rápida com 14 casos e exportação |
| Excel (RAND + NORM.INV) | Planilha | Incluído | Validação e modelos simples |
| Python (NumPy/SciPy) | Código | Grátis | Modelos customizados e escala |
| @RISK (Palisade) | Add-in Excel | Pago | Análise profissional corporativa |
| Crystal Ball (Oracle) | Add-in Excel | Pago | Análise profissional corporativa |
| R (pacote PRA) | Código | Grátis | Análise de risco de projeto |
O Simulador de Monte Carlo grátis é a alternativa em português que elimina a montagem manual — preencha os parâmetros, defina a distribuição e receba histograma, probabilidade de sucesso, tornado e exportação prontos.
| Obra / Fonte | Autor | Foco |
|---|---|---|
| Risk Analysis: A Quantitative Guide | David Vose (Wiley) | A referência canônica da análise de risco quantitativa |
| Microsoft Excel Data Analysis and Business Modeling | Wayne L. Winston | Base do tutorial de Monte Carlo no Excel |
| ANALÍTICA APLICADA – Avaliação Econômica e Financeira de Projetos: Aplicação da Simulação de Risco Monte Carlo, Opções Reais Estratégicas, Previsão Estocástica, Otimização de Portfólio | Johnathan Mun | Aplicação de simulação de risco em decisões |
| AACE 117R-21 | AACE International | Análise integrada de custo e cronograma com Monte Carlo |
| Industrial Megaprojects | Edward Merrow | A evidência de que o front-end decide o destino do CAPEX |
| Capital Projects | Paul Barshop | As práticas que aumentam a probabilidade de sucesso |
| Simulação com o método Monte Carlo | Herzog (Revista GeP, 2024) | Referência acadêmica brasileira |
| Cost Risk Analysis and Contingency | iQRM | Dimensionamento de contingência em P80 |
É uma técnica que usa amostragem aleatória repetida para prever os possíveis resultados de um evento incerto, modelando milhares de cenários a partir de distribuições de probabilidade.
Para dimensionar risco, contingência e a probabilidade de atingir metas de custo, prazo e qualidade — substituindo o chute por um número estatisticamente defendível.
Define-se o modelo, identificam-se as variáveis incertas, atribuem-se distribuições, executam-se milhares de iterações e analisa-se a distribuição de resultados (P10/P50/P90, probabilidade de sucesso, tornado).
Use ALEATÓRIO() (RAND) e INV.NORM() (NORM.INV) para gerar valores aleatórios por distribuição, e repita com tabela de dados ou F9. O guia completo está no artigo sobre simulação de Monte Carlo.
Entre 1.000 e 10.000 iterações é a faixa recomendada para a maioria dos casos. Acima disso, o ganho de precisão é marginal.
O PERT usa uma média ponderada de três estimativas e retorna um valor determinístico. O Monte Carlo modela a distribuição completa dos resultados, capturando a cauda de risco.
A contingência é a diferença entre o custo base e o percentil alvo (P80 ou P90) da distribuição de custo — o nível de confiança que a governança decide adotar.
Gestores de projetos, analistas de capital projects, profissionais de Lean Seis Sigma, finanças, operações e engenharia — em qualquer decisão sob incerteza.
Sim. O Simulador de Monte Carlo grátis cobre 14 casos com distribuições e exportação em Excel, PDF e CSV
Sim. É uma ferramenta das fases Analisar e Melhorar do DMAIC para dimensionar variação, capabilidade e retrabalho — o chamado DMASIC.
A Simulação de Monte Carlo é a ferramenta que transforma incerteza em probabilidade — e probabilidade em decisão. Ela conecta os dois eixos do Melhoria na Prática: é a ferramenta de decisão de gate no eixo de Projetos e Capital Projects, e a ferramenta de dimensionamento da variação no eixo de Lean Seis Sigma.
Próximos passos: